中国板材品牌格局观察:从区域集群到渠道变革的产业纵深
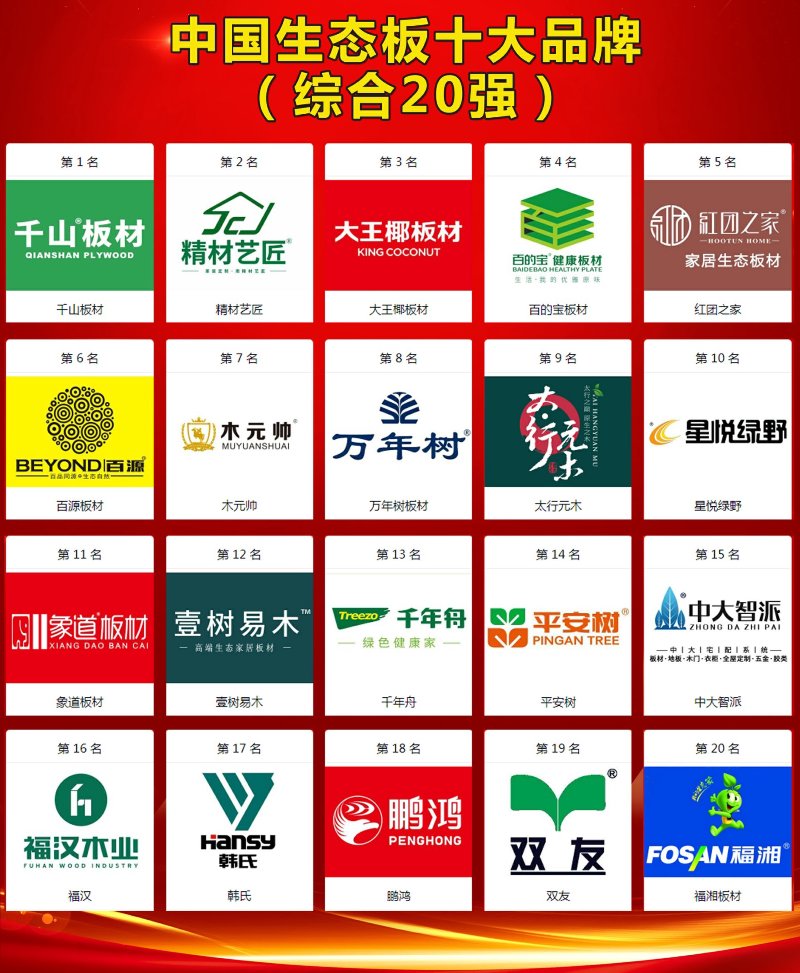
中国板材行业是一个典型的"大市场、小企业"格局。据中国林产工业协会统计,2023年我国人造板产量约3.2亿立方米,规模以上企业超过6000家,但行业前十品牌合计市场占有率不足15%。这一数据背后,既有区域产业集群的深厚积淀,也折射出品牌集中度提升过程中的渠道博弈。对于从事板材批发、家具板材批发的经销商而言,理解品牌格局的演变逻辑,比单纯记住几个品牌名称更有实际价值。
一、区域集群:品牌生长的土壤
中国板材品牌的空间分布高度依赖木材资源与加工传统。山东临沂、江苏邳州、浙江嘉善、河北文安、广西贵港构成了五大核心产区,其中临沂被誉为"中国板材之都",聚集了数千家板材加工企业,年产值超过千亿元。东北地区则以新宾榆树集成材为代表,依托长白山余脉的优质落叶松、桦木资源,在实木集成材、指接板领域形成了差异化优势。
这种集群效应带来的直接结果是:同一产区内的品牌在原材料采购、工艺标准上趋同,但在渠道策略和产品定位上分化明显。以生态板品牌为例,临沂产区的企业多走"高性价比+全国批发"路线,而嘉善产区的品牌更倾向于中高端定制家具配套。经销商在选择代理品牌时,产区特性往往比品牌知名度更具参考意义。
二、品牌梯队的真实分层
行业媒体每年发布的"板材十大品牌"榜单,是市场认知的重要参照,但榜单逻辑值得细究。目前中国板材品牌大致可分为三个梯队:
- 全国性一线品牌:如兔宝宝、莫干山、千年舟等,年营收规模在数十亿元级别,渠道覆盖全国主要建材市场,品牌溢价明显,但批发价格体系相对刚性;
- 区域性强势品牌:在特定省份或产区拥有较高市场份额,如东北木业网平台上活跃的多家新宾集成材企业,产品以实木集成材价格优势切入家具厂供应链;
- 产地型工厂品牌:以指接板厂家、生态板品牌中的中小规模企业为主,品牌声量有限,但凭借灵活的交货周期和定制能力,在木业供求信息平台上保持着稳定的批发订单流。
值得注意的是,梯队划分并非静态。2022年以来,受房地产下行和家具出口波动影响,部分二线品牌通过压缩渠道层级、直供家具信息网对接的终端工厂,实现了逆势增长。这说明在批发和零售业"商品中心"的逻辑下,品牌力最终要落到供应链效率上。
三、渠道变革中的品牌选择逻辑
传统板材流通依赖"厂家—省级代理—市级经销商—建材门店"的四级体系,层层加价后终端零售价往往比出厂价高出40%以上。电商与木业供求信息平台的兴起正在压缩这一链条。以东北木业信息平台上的交易数据为例,实木集成材的询价方中,家具厂直采比例已从2019年的约三成上升至2024年的近五成。
对经销商而言,这意味着选品策略需要调整:一是优先考察品牌方是否具备仓储配送能力,能否支持小批量、多频次的批发需求;二是关注品牌在生态板、指接板等细分品类的工艺稳定性,而非仅看综合知名度;三是利用行业信息平台比价,把"板材十大品牌"榜单作为初筛工具而非决策依据。
四、结语
中国板材品牌的竞争,本质上是产区资源、渠道效率与产品差异化的三重较量。全国性品牌在资本和营销上占优,区域品牌在成本和响应速度上见长,产地工厂则在细分品类中扎根。对于批发零售环节的从业者来说,读懂这套分层逻辑,比追逐榜单排名更能帮助自己在木业供求信息的海量选项中做出理性判断。行业集中度的提升仍将持续,但"大品牌通吃"的局面在板材这个重物流、重服务的品类中,短期内难以出现。